0610 月
希尔德启示录:纸箱加工行业,并非只有一体化巨头一条出路
在全球包装制造行业加速走向资本整合与巨头垄断的今天,独立纸箱加工商的生存空间正受到全方位的挤压。面对那些长年盘踞在产业链上游、拥有完整造纸生产线的综合性一体化集团,中小型企业似乎只能在价格战的泥潭里被动试水。 然…
近日,国家统计局发布2026年1—9月累计机制纸及纸板产量数据。数据显示,2026年1-9月全国机制纸及纸板累计产量12756.71万吨,国内造纸产能区域分化明显,头部省份持续领跑,产业集中于东部沿海及广西等原料优势区域。
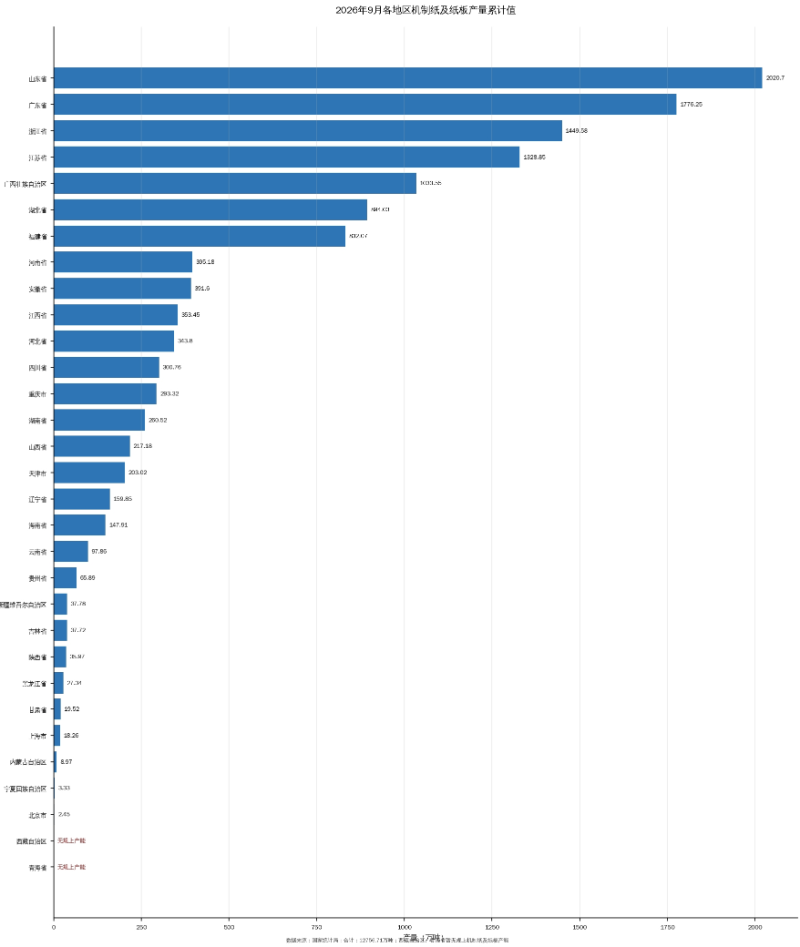
分省份来看,山东省以2020.7万吨累计产量位居全国首位,是国内第一大造纸产区;广东省、浙江省紧随其后,累计产量分别达到1776.25万吨、1449.58万吨;江苏省(1328.85万吨)、广西壮族自治区(1033.55万吨)产量突破千万吨,共同组成全国造纸第一梯队。
湖北、福建产量规模处于第二梯队,1-9月累计产量分别为894.03万吨、832.07万吨。河南、安徽、江西、河北、四川、重庆、湖南、山西、天津等地区形成中等规模产区,产量区间集中在200万-400万吨。辽宁、海南、云南、贵州、新疆、吉林、陕西、黑龙江、甘肃、上海、内蒙古、宁夏、北京等地产量相对偏小,其中北京市累计产量2.45万吨。西藏自治区、青海省暂无规模以上机制纸及纸板生产产能。
从区域格局分析,造纸产业高度集中在山东、广东、浙江、江苏、广西五省区,依托原料资源、港口物流、包装需求集聚优势形成大型产业集群。东部沿海省份产业基础雄厚,广西依托木浆资源优势持续壮大造纸产能;中西部多数省份以配套型、中小型纸企为主;西北、青藏高原区域受资源、市场条件约束,基本未布局规上造纸产能。
业内分析认为,造纸产业的区域分布,与纤维原料供给、下游包装、印刷消费市场、环保容量、物流成本高度相关。后续,随着行业绿色转型、产能优化调整,头部产区将持续推进节能降碳与产品结构升级,中小产区或将聚焦特色纸品细分赛道发展。
在全球包装制造行业加速走向资本整合与巨头垄断的今天,独立纸箱加工商的生存空间正受到全方位的挤压。面对那些长年盘踞在产业链上游、拥有完整造纸生产线的综合性一体化集团,中小型企业似乎只能在价格战的泥潭里被动试水。 然…
2026年作为“十五五”规划的开局之年,造纸工业的绿色转型、低碳循环与结构升级已成为不可逆转的产业主旋律。在成功登陆上海证券交易所主板后,安徽林平循环发展股份有限公司紧扣行业复苏脉搏,交出了上市以来的首份半年度成绩单…
在欧洲能源转型重构与地缘贸易扰动的大背景下,中东欧制造重镇的造纸工业正陷入一场内外交困的结构性危机。 罗马尼亚纸浆与造纸工业雇主协会(ROMPAP)最新披露的数据勾勒出一组极度割裂的行业图景:2026年上半年,罗…
新的一周,新的原纸涨价函! 7月13日,玖龙纸业以及各地中小纸厂又一次发布涨价通知,涨幅为50-100元/吨。据国家统计局7月14日公布的最新数据显示,2026年7月上旬,瓦楞纸(AA级120g)价格已攀升至32…